I vostri bisogni, la nostra responsabilità
La denatalità e la longevità stanno rivoluzionando il welfare familiare e le dinamiche sociali.
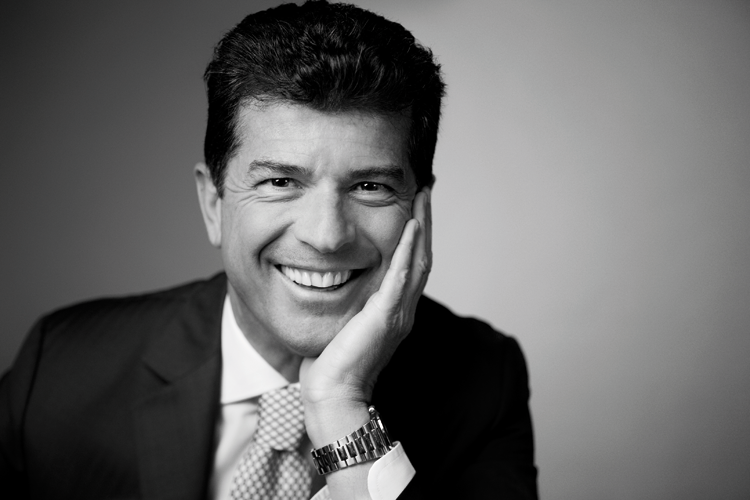
Per Stefano Volpato, Direttore Commerciale di Banca Mediolanum, la denatalità e la longevità stanno rivoluzionando il welfare familiare e le dinamiche sociali.
Le trasformazioni in atto nell’economia e nella società restituiscono un quadro sempre più complesso da affrontare per molte famiglie. “I giovani si trovano a fronteggiare un percorso professionale più discontinuo rispetto a quello delle generazioni precedenti. Spesso raggiungono molto tardi, dopo i 40 anni, una completa autonomia dal punto di vista finanziario”, premette Stefano Volpato. La generazione dei 50-60enni, a sua volta, è stretta tra due fuochi: “da una parte, è chiamata a supportare i figli nel lungo percorso formativo e di emancipazione economica. Dall’altra parte, si trova sempre più spesso a sostenere i propri genitori, anche finanziariamente, per effetto di un aumento delle aspettative di vita, che può accompagnarsi a maggiori necessità di assistenza per un periodo di tempo prolungato.
Già oggi, in Italia, una famiglia su tre è impegnata nella cura di una persona non autosufficiente. Intanto la spesa sanitaria è fuori controllo e i sistemi pensionistici, sotto pressione, sono costretti a ridimensionare in modo drammatico le prestazioni. Il welfare familiare su cui hanno potuto contare le generazioni passate non esiste più, perché molte coppie hanno un solo figlio, che sempre più spesso, non vive in prossimità dei genitori. Tutti questi cambiamenti hanno prodotto una moltiplicazione dei bisogni di natura finanziaria, che impone obiettivi di risparmio molto più ambiziosi”. Si tratta di fenomeni sotto gli occhi di tutti. Tuttavia, molte persone non sembrano essere consapevoli della portata dei cambiamenti in atto e della necessità di affrontarli in modo strategico: nel suo rapporto del 2023, il Censis definiva gli italiani come “sonnambuli, ciechi dinanzi ai presagi”. Nell’edizione del 2024, li descrive come intrappolati nella “sindrome della medietà”.
Ma, per Volpato, le soluzioni ci sono, a condizione di assumere un posizionamento diverso rispetto alla visione del proprio sé e alla gestione dei risparmi. Ma andiamo con ordine. “Ciascuno di noi vive in una sorta di presente continuo che limita la nostra visione di lungo termine. Questo limite, o bias cognitivo, condiziona la nostra capacità di immaginare tutto il film della nostra vita, tendiamo a rimanere inchiodati al fotogramma dell’oggi. Ecco che pensare di pianificare per noi stessi tra 30 anni ci porta inconsciamente a prendere le distanze, è come se stessimo parlando di persona diversa da noi”. Presa coscienza di questo limite innato, come superarlo? “Occorre comprendere che ai bisogni di lungo termine, che la longevità sta spostando sempre più in là nel tempo, si debba rispondere con soluzioni di lungo termine”, sostiene Volpato. Il primo pensiero va al denaro lasciato sul conto corrente per eventuali imprevisti. Una tutela assicurativa potrebbe spostare il rischio dalla famiglia a una compagnia assicurativa. “La posta in gioco è alta, si tratta di garantire la propria indipendenza economica in terza e quarta età, quindi, la propria dignità nel tratto di vita in cui saremo più fragili. La pianificazione dei risparmi deve andare di pari passo con un’aspettativa di vita sempre più lunga”. Ma quali investimenti possono coprire i bisogni di una vita? “L’asset class più performante nel lungo termine sono i mercati finanziari, a patto che si seguano due regole d’oro: massima diversificazione possibile e giusto tempo di permanenza sui mercati. Le oscillazioni esistono, è indubbio, ma possono diventare anche un acceleratore di performance se si ha la pazienza di far maturare l’investimento. Anzi, l’interesse non riscosso reinvestito sul capitale iniziale ci può far assaporare la magia dell’interesse composto”.
Muoversi con razionalità in un contesto così complesso non è semplice. Ed è qui che i consulenti finanziari possono giocare un ruolo chiave. “La nostra non è solo una professione, è una missione, molto ben descritta già nel 1969 a Chicago dal Manifesto della consulenza finanziaria, ovvero aiutare le persone a imparare come spendere, risparmiare, investire, assicurarsi e pianificare con saggezza il futuro per raggiungere l’indipendenza finanziaria. Credo che in questo messaggio sia racchiusa tutta la responsabilità del nostro mestiere”, dice Volpato. “Un Family Banker non incontra dei soldi. Incontra i sogni, le paure, i sacrifici che stanno dietro al risparmio. Incontra delle persone. Se partiamo da questo assunto, possiamo realmente fare la differenza nella vita degli altri.
Il pensiero torna al nostro fondatore Ennio Doris: non è come si lavora, ma come si vive, non c’è differenza”. In questo principio, diventato un mantra, sta la differenza di approccio dei Family Banker di Banca Mediolanum.