La vera differenza è aiutare le persone a costruire il proprio futuro.
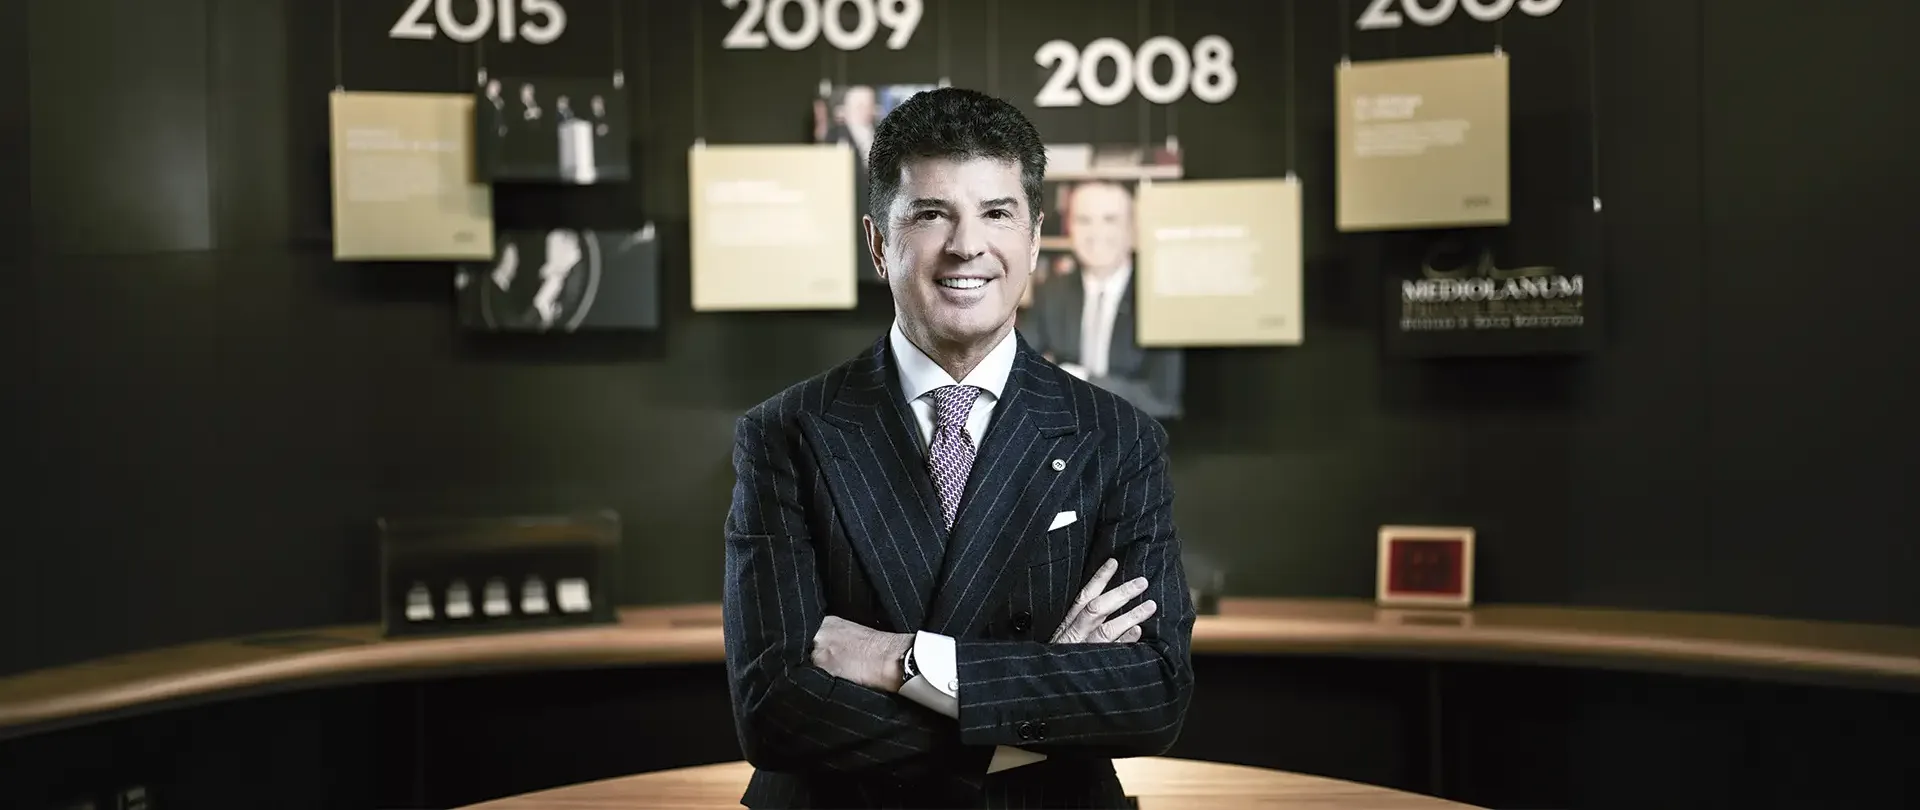
Intervista a Stefano Volpato – Direttore Commerciale di Banca Mediolanum
“Oggi la consulenza non riguarda solo il patrimonio, ma la qualità della vita delle persone”. Ne è convinto Stefano Volpato, direttore commerciale di Banca Mediolanum, che negli ultimi anni ha contribuito a consolidare un modello basato sulla relazione, sulla pianificazione di lungo periodo e sull’educazione finanziaria. In un contesto attraversato da trasformazioni economiche, tecnologiche e sociali sempre più rapide, il ruolo della consulenza finanziaria sta cambiando profondamente. Con lui abbiamo parlato delle grandi sfide del presente: dall’intelligenza artificiale alla longevità, fino al bisogno crescente di accompagnare le famiglie italiane dentro il cambiamento.
Oggi si parla molto di intelligenza artificiale, trasformazioni digitali e crescita esponenziale. Quanto stanno cambiando anche il mestiere di consulente?
Moltissimo. E credo che la prima cosa da fare sia proprio cambiare prospettiva. Oggi non possiamo più osservare il presente con gli strumenti culturali del passato. Le trasformazioni che stiamo vivendo sono enormi: geopolitica instabile, rivoluzione tecnologica, intelligenza artificiale, nuovi equilibri economici globali, cambiamenti demografici e longevità. Tutti questi fattori stanno modificando la vita delle persone in profondità. Durante la Convention abbiamo ascoltato Peter Diamandis, fondatore e presidente della XPrize Foundation, cofondatore e presidente esecutivo di Singularity University, parlare del “mondo dell’abbondanza” e della crescita esponenziale che ci aspetta. È una visione molto potente, perché ci ricorda che il futuro porterà opportunità straordinarie. Ma ci dice anche un’altra cosa: non tutti riusciranno automaticamente ad accedere a queste opportunità. Ed è qui che il nostro ruolo diventa fondamentale.
In che senso?
Nel senso che oggi la consulenza finanziaria non riguarda soltanto il patrimonio. Riguarda la qualità della vita delle persone. Pensiamo alla longevità. Oggi è difficile quotarla. L’intelligenza artificiale avrà un impatto esponenziale sulla capacità diagnostica e terapeutica. Va ripensata quindi la sostenibilità economica delle famiglie. Allo stesso tempo, però, vediamo un Paese che fatica a crescere. Negli ultimi 30 anni, in termini reali gli stipendi sono cresciuti del 5% in Italia, del 30% in Francia, del 35% in Germania. Questo significa che molte persone rischiano di perdere autonomia, serenità e possibilità future. Per questo il nostro lavoro assume un valore sociale molto forte: possiamo contribuire a costruire una società più equa, stabile e coesa, dando ad ogni persona reali opportunità di crescita.
Lei parla spesso di inclusione finanziaria. Perché è un tema così centrale?
Perché oggi il vero tema non è il risparmio ma la partecipazione alla crescita economica. Ricordo quando sono arrivati i fondi comuni in Italia. Avevano l’obiettivo di dare ai piccoli risparmiatori l’opportunità dei grandi capitali, una sorta di democratizzazione delle opportunità. E’ stata un’enorme intuizione, oggi comprovata dal tempo. Chi possiede asset finanziari da lungo tempo, ha ottenuto ritorni superiori rispetto a quanto ha ottenuto dal loro proprio lavoro. Dal 1982 ad oggi l’indice più rappresentativo di tutta l’economia mondiale, MSCI World, è cresciuto di 94 volte in 44 anni, nonostante il susseguirsi di crisi. Non possiamo guardare a questo dato in modo estetico, dobbiamo comprendere che il mercato dei capitali è la soluzione per beneficiare della crescita economica mondiale. Questa è inclusione finanziaria. La partecipazione agli investimenti deve diventare una sorta di priorità sistemica. Consentire a più persone di accedere ai mercati significa ridurre le disuguaglianze. Significa permettere anche a chi parte da meno di costruire benessere nel tempo.
Però spesso il rapporto con i mercati resta emotivo e discontinuo. Non crede?
Sì, ed è uno dei grandi nodi culturali. Mercati, tempo, fisco sono alleati spesso sconosciuti o inutilizzati dalla gran parte degli italiani. Abbiamo visto quanto i mercati possano performare nel tempo, ma quant’è il tasso di adesione? In Italia solo il 18,1% delle masse è investita nei mercati azionari, parliamo dell’11% della popolazione. Vuol dire che l’89% degli italiani non aggancia i propri sacrifici alla più straordinaria macchina che produce ricchezza. Spesso chi investe, rimane investito mediamente per 4 anni, perdendo il boost che il tempo può dare per il tramite dell’interesse composto. Ma esiste un altro dramma collettivo di cui ci dobbiamo occupare. Dei 4.080 miliardi di ricchezza totale delle famiglie italiane, ben il 34% è ancora investito in attività liquide a un tasso di remunerazione quasi nullo, eroso da un’inflazione che torna a mordere. Abbiamo un enorme lavoro da fare perché siamo molto distanti dall’efficienza. Dobbiamo portare cultura sulla via della coerenza, non soltanto nella logica di prodotto ma nell’adozione di strategie di investimento che aiutino le persone a sfruttare mercati e tempo.
Immagino si stia riferendo a Intelligent Investment Strategy (IIS), che quest’anno ha celebrato i suoi dieci anni. Può fare un bilancio?
Intelligent Investment Strategy nasce proprio da questa idea: aiutare le persone ad adottare automaticamente comportamenti virtuosi, sfruttando la volatilità come fattore incrementale di rendimento, aumentando il tempo di permanenza nei mercati. Dieci anni fa abbiamo creato una strategia ancora unica sul mercato e oggi nei numeri ne leggiamo la valenza. I contratti sottoscritti nel 2016 senza IIS sono ancora aperti solo nel 17% dei casi. Quelli con IIS sono ancora attivi nel 72% dei casi. È una differenza abissale. E c’è un altro dato importante: i prodotti senza IIS hanno raggiunto una volatilità di rendimento dell’1,18%, contro lo 0,56% delle soluzioni con IIS, meno della metà. Questo significa un’esperienza di investimento più stabile, più sostenibile emotivamente, più coerente con gli obiettivi delle persone. La lezione di IIS è chiara, il rendimento non è solo una questione di investimento, ma di comportamento che genera valore. Con IIS, possiamo portare le persone ad accedere a mercati a più alto potenziale con una strategia che sfrutta la volatilità, massimizza il rendimento e aumenta il tempo di permanenza sui mercati, un vero e proprio antidoto all’emotività.
Nel titolo della convention c’era un messaggio forte: “Be Different”. Cosa significa oggi essere diversi?
Abitiamo in un contesto dove le sperequazioni sociali anziché diminuire si accentuano. Credo sia nostro dovere contribuire a ridurre le distanze, trasformando la pianificazione finanziaria in uno strumento di dignità accessibile a tutti, anche a chi parte con meno possibilità, per costruire benessere nel tempo. Qui abita il nostro essere diversi, persone diverse prima ancora che professionisti diversi. Una società cresce davvero quando sempre più persone possono entrare nel flusso della crescita economica, quando più famiglie possono partecipare al valore che si crea. Noi ci occupiamo di risparmio, ma nel lungo periodo una corretta gestione del risparmio può incidere sul benessere della persona, delle famiglie, del nostro Paese.